Menanti Vonis MSCI, Ekspektasi Pasar Saham Indonesia di Tengah Ancaman Standalone Market
Sekar Ayu Widhastri, Research Analyst INFOVESTA.--
Memasuki November 2026, pasar modal Indonesia berada di bawah tekanan berat. Pada perdagangan Jumat (30/10/2026), Indeks Harga Saham Gabungan (IHSG) ditutup di level 5.057,05 setelah sempat menyentuh titik terendah harian 4.979,34. Sepanjang Oktober saja indeks terkoreksi 16,70%, sedangkan secara tahun berjalan (year-to-date) penurunannya telah mencapai 41,52%, terdalam di antara bursa utama Asia.
Koreksi ini langsung menggerus nilai pasar. Sepanjang Oktober, kapitalisasi pasar Bursa Efek Indonesia (BEI) menyusut lebih dari Rp1.830 triliun menjadi Rp8.862 triliun, dan sedikitnya 23 calon emiten menunda rencana penawaran umum perdana saham (IPO). Sejak awal tahun, investor asing telah membukukan jual bersih (net sell) Rp126,37 triliun di pasar reguler atau Rp97,92 triliun di seluruh pasar. Arus modal keluar ini ikut menekan rupiah ke Rp18.138 per dolar AS berdasarkan kurs JISDOR Bank Indonesia.
Pemicu utamanya adalah langkah MSCI yang pada 15 Oktober 2026 membuka konsultasi resmi atas usulan penurunan klasifikasi pasar modal Indonesia dari Emerging Markets menjadi Standalone Market. Yang mengejutkan pelaku pasar, MSCI tidak mengusulkan penurunan satu tingkat ke Frontier Markets, melainkan langsung ke kategori terbawah.
Murah, tetapi Belum Tentu Menarik
Kejatuhan indeks membuat valuasi bursa Indonesia sangat rendah secara historis. Rasio price to book value (PBV) IHSG kini 1,33 kali dengan price to earnings ratio (PER) 10,97 kali. PBV ini bahkan lebih rendah dibandingkan awal pandemi 2020, saat PBV IHSG berada di kisaran 1,4 hingga 1,5 kali. Dibandingkan bursa utama Asia lainnya, IHSG kini menjadi yang termurah kedua berdasarkan PBV, hanya di atas Filipina.
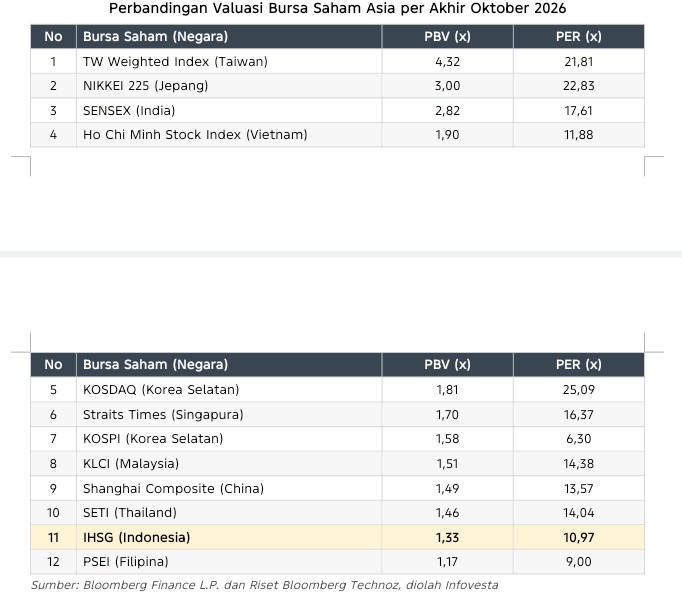
Meski demikian, investor institusi global belum melihatnya sebagai sinyal beli. Kondisi ini kerap disebut value trap, yaitu harga saham tampak murah tetapi tetap berisiko tertekan karena ketidakpastian tata kelola dan likuiditas. Sejumlah bank investasi global seperti Goldman Sachs dan J.P. Morgan menilai rendahnya PER dan PBV mencerminkan adanya diskon tata kelola (governance discount). Selama peninjauan MSCI berlangsung dan pembekuan indeks belum dicabut, investor global cenderung bersikap defensif.
Mengapa Standalone, Bukan Frontier?
Kategori Standalone Market umumnya diperuntukkan bagi pasar dengan hambatan aksesibilitas dan transparansi yang serius. Dalam dokumen konsultasinya, MSCI menyoroti dua persoalan utama. Pertama, tingginya konsentrasi kepemilikan saham (high shareholding concentration). Porsi saham yang dilaporkan sebagai milik publik dalam praktiknya kerap dikuasai pihak yang terafiliasi dengan pengendali melalui akun nominee di luar negeri, sehingga saham yang benar-benar beredar di pasar (true free float) sangat terbatas.
Kedua, indikasi perdagangan terkoordinasi (coordinated trading) antar-rekening terafiliasi yang membentuk volume semu dan menaikkan kapitalisasi pasar emiten tertentu tanpa dukungan kinerja fundamental. Praktik ini mengganggu pembentukan harga yang wajar (price discovery). Menurut MSCI, kategori Frontier Markets tetap mensyaratkan integritas perdagangan dasar, sehingga memasukkan pasar dengan persoalan tersebut dinilai dapat menurunkan kredibilitas indeks Frontier Markets secara keseluruhan.
Selama masa konsultasi, MSCI juga memperketat pembekuan indeks (index freeze). Tidak ada penambahan saham baru, tidak ada kenaikan foreign inclusion factor, dan saham yang terbukti berkonsentrasi tinggi akan dievaluasi untuk dikeluarkan dari indeks.
Reformasi Aturan Perlu Diikuti Penegakan Hukum
Otoritas Jasa Keuangan (OJK) dan BEI telah merespons dengan sejumlah langkah. Batas pelaporan kepemilikan saham diturunkan dari 5% menjadi di atas 1%, klasifikasi profil investor di KSEI diperluas dari 9 menjadi 39 kategori, saham berkonsentrasi tinggi diawasi secara khusus dan sejak 2 November 2026 dikeluarkan dari perhitungan IHSG, serta disusun peta jalan peningkatan batas minimum free float menjadi 15%. BEI juga menegaskan akan menindak tegas emiten yang memanipulasi pelaporan free float.
Langkah tersebut patut diapresiasi, tetapi pelaku pasar internasional menunggu hal yang lebih mendasar, yaitu penegakan hukum yang nyata (meaningful law enforcement). Aturan administratif baru dinilai belum cukup tanpa penindakan tegas terhadap pelaku manipulasi pasar dan perdagangan semu. Investor global menilai kondisi riil di lantai bursa, bukan sekadar kebijakan di atas kertas. Tolok ukurnya adalah transparansi pemilik manfaat akhir (beneficial ownership), berhentinya praktik manipulasi transaksi, dan kepastian hukum yang memberi efek jera.
Cek Berita dan Artikel lainnya di Google News
Temukan Berita Terkini kami di WhatsApp Channel
Sumber:
- Share: